Hallazgos principales
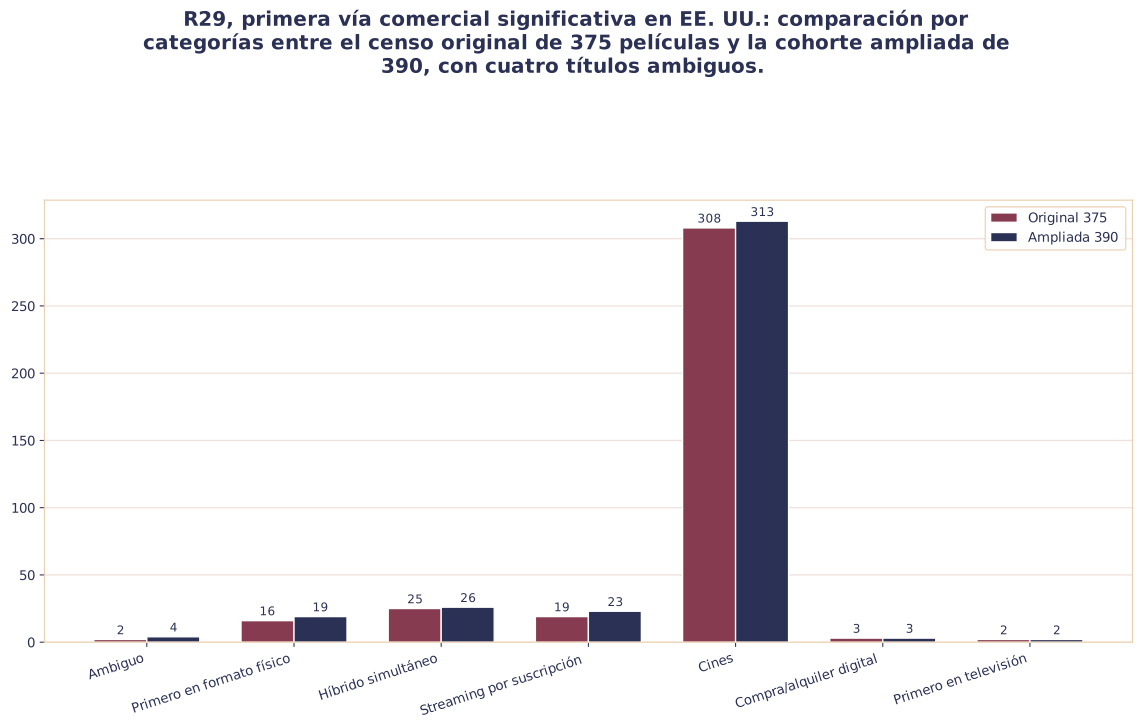
- El estreno en cines es la vía dominante en todo el estudio: 308/375 películas (82,1 %) fueron estreno inicial en cines en Estados Unidos.
- Antes de la ruptura de la etapa pandémica, el dominio de los cines era mucho mayor: 255/278 películas hasta 2019 (91,7 %) fueron estreno inicial en cines.
- 2020–2021 produjo la mayor alteración de vías en el conjunto de datos: 8/31 (25,8 %) fueron estreno inicial en cines; 12/31 (38,7 %) estreno híbrido simultáneo; 9/31 (29,0 %) estreno inicial en streaming por suscripción; y 2/31 (6,5 %) estreno inicial mediante compra o alquiler digital.
- El periodo posterior a 2021 no vuelve al antiguo nivel de estrenos en cines de más de 90 %: 45/64 películas de 2022–2026 (70,3 %) fueron estreno inicial en cines, mientras 19/64 (29,7 %) llegaron por primera vez al público estadounidense mediante streaming por suscripción o una vía híbrida cine/streaming.
- Esa diversificación posterior a 2021 se mantiene en la prueba de sensibilidad COVID: al eliminar los títulos con marca COVID, 45/62 (72,6 %) son estreno inicial en cines y 17/62 (27,4 %) son estreno inicial en streaming por suscripción o híbridos simultáneos cine/streaming.
- El estreno inicial en vídeo doméstico físico fue una fase anterior diferenciada: 16/375 películas (4,3 %) utilizaron esa vía, con 9/76 películas en los años 2000 (11,8 %). El último ejemplo de esta muestra principal final corresponde a 2015.
- El estreno inicial en vídeo doméstico físico no equivale a «secuela de franquicia»: solo 6/16 títulos con estreno inicial en vídeo doméstico físico (37,5 %) son entradas de franquicia; 10/16 (62,5 %) son títulos independientes, incluida animación importada cuyo primer acceso comercial significativo en Estados Unidos llegó mediante video doméstico.
- El estreno híbrido moderno está ligado de forma abrumadora al streaming por suscripción: 21/25 híbridos (84,0 %) combinan acceso en cines y streaming por suscripción. Todos los híbridos posteriores a 2021 de la muestra —12/12— son cine + streaming por suscripción dentro de la regla de siete días.
Durante la mayor parte de la historia representada en este estudio, preguntar dónde llegó por primera vez una película familiar de animación a un público general en Estados Unidos tenía una respuesta sencilla: el cine.
En la muestra final de investigación de TFFC de 375 largometrajes de animación que cumplen los criterios, 308 películas —82,1 %— fueron estreno inicial en cines. Ese dato ya muestra la fuerza del modelo cinematográfico, pero en realidad subestima hasta qué punto el estreno en cines dominó durante la mayor parte del periodo. Hasta 2019, 255 de 278 películas con vía resuelta —91,7 %— entraron por primera vez en el mercado comercial estadounidense a través de salas de cine.
El cambio importante, por tanto, no es que el streaming sustituyera de repente a los cines. Los datos muestran algo más concreto: la animación familiar pasó de un sistema con una vía de estreno abrumadoramente dominante a otro en el que varias vías pueden funcionar ahora como primer acceso significativo.
El modelo cinematográfico se mantuvo durante décadas
El patrón a largo plazo es llamativo. Hasta 1999, 59 de 64 películas fechadas del estudio —92,2 %— fueron estreno inicial en cines. En los años 2000, la proporción fue de 67 de 76 —88,2 %. De 2010 a 2017, subió a 101 de 107 —94,4 %.
Esa estabilidad importa porque establece la referencia. Existían vías alternativas, pero todavía no formaban un sistema competidor amplio para el primer estreno.
La animación con estreno inicial en televisión aparece solo dos veces en el censo principal. El video doméstico físico se hace más visible desde finales de los años 1990 y durante los 2000. Un estreno primero por vía digital transaccional aparece en 2017. El streaming por suscripción aparece por primera vez en esta muestra en 2018.
El sistema de estreno empezaba a diversificarse antes de 2020, pero el cine seguía dominando. El anuncio de Netflix de febrero de 2018 sobre la adquisición de White Fang señalaba que la película se lanzaría en Netflix en Estados Unidos ese mismo año, aportando evidencia contemporánea de la propia plataforma de que la distribución inicial por streaming de suscripción de animación familiar era anterior a COVID-19.2
El video doméstico creó una vía alternativa anterior
Antes de que el streaming se convirtiera en una vía importante de primer estreno, el video doméstico físico ya había demostrado que la animación familiar podía llegar al público estadounidense sin un estreno cinematográfico estándar.
Dieciséis de 375 películas —4,3 %— tienen estreno inicial en vídeo doméstico físico en Estados Unidos. La vía es más visible en los años 2000, cuando 9 de 76 películas —11,8 %— entraron en el mercado estadounidense de esta forma.
Este grupo requiere una interpretación cuidadosa. Una clasificación estadounidense de estreno inicial en vídeo doméstico físico es un hecho de distribución, no un juicio sobre el estatus de producción ni la calidad de la película. Tampoco significa que cada título pertenezca al conocido modelo de secuela de estreno directo en vídeo.
Solo 6 de las 16 películas con estreno inicial en vídeo doméstico físico de la muestra principal son entradas de franquicia. Diez son títulos independientes. Varias son películas de animación importadas cuya historia comercial en Estados Unidos fue distinta de la de su mercado original.
La señal de franquicia existe, pero está concentrada. Cinco de las seis entradas de franquicia con estreno inicial en vídeo doméstico físico llegaron entre 1998 y 2005. En este conjunto de datos, la vía de estreno inicial en vídeo doméstico físico se entiende mejor como un carril histórico mixto: en parte extensión de franquicia y en parte vía de distribución estadounidense para películas que ya existían en otros mercados.
Esta distinción evita reducir dos historias diferentes a un único relato de «estreno directo en vídeo».
El streaming ya era visible antes de la pandemia
La siguiente transición empieza antes de COVID-19.
De 2018 a 2019, 28 de 31 películas —90,3 %— seguían siendo estreno inicial en cines. Pero tres películas —9,7 %— eran estreno inicial en streaming por suscripción. El cambio todavía era pequeño, pero la vía ya se había establecido en la muestra.
Esto importa al interpretar los años posteriores. La pandemia no inventó la animación familiar con estreno inicial por streaming. Golpeó a una industria en la que las plataformas de suscripción ya se habían convertido en un destino viable de primer estreno para algunos largometrajes de animación.
«El video doméstico físico y el streaming pertenecen a épocas de distribución distintas: uno alcanza su máximo en los años 2000; el otro se hace estructuralmente visible a partir de 2018.»
2020–2021 rompió el antiguo patrón de distribución
El cambio más brusco de todo el censo llega en 2020–2021.
Entre 31 películas de esos dos años:
- 8/31 (25,8 %) fueron estreno inicial en cines;
- 12/31 (38,7 %) fueron estreno híbrido simultáneo;
- 9/31 (29,0 %) fueron estreno inicial en streaming por suscripción;
- 2/31 (6,5 %) fueron estreno inicial mediante compra o alquiler digital.
Dieciséis de esas 31 películas llevan la marca de excepción por COVID del estudio.
Por eso el periodo no puede tratarse como una comparación normal del mercado. Cierres de cines, aplazamientos, ventanas acortadas, experimentos PVOD y estrategias de plataforma se solaparon. El 2020 THEME Report de la Motion Picture Association describió salas cerradas en todo el mundo y caracterizó la crisis como una aceleración de cambios de distribución que ya estaban en marcha.3 El historial oficial de Disney para Soul documenta su traslado a un estreno en Disney+ el 25 de diciembre de 2020, mientras el archivo corporativo de Comcast registra Trolls World Tour como un estreno en vídeo prémium bajo demanda realizado mientras muchos cines estaban cerrados.45 Una vía utilizada en 2020 o 2021 puede reflejar condiciones de emergencia, un plan de plataforma ya existente o ambas cosas.
La prueba de sensibilidad ayuda a separar esas fuerzas. Al retirar los títulos con marca COVID, quedan 15 películas de 2020–2021. De ellas, 5/15 (33,3 %) son estreno inicial en cines, 6/15 (40,0 %) estreno inicial en streaming por suscripción, 3/15 (20,0 %) estreno híbrido simultáneo y 1/15 (6,7 %) estreno inicial mediante compra o alquiler digital.
Así, COVID explica una parte importante de la alteración, pero no toda. Los títulos sin esa marca de esos años también muestran un entorno de estreno que ya se había alejado del antiguo modelo cinematográfico por defecto.
Los estrenos simultáneos familiares se convirtieron en una vía real en 2021
La categoría estreno híbrido simultáneo no es solo una construcción de codificación. Universal y Peacock anunciaron The Boss Baby: Family Business para un estreno simultáneo en cines y Peacock el 2 de julio de 2021, mientras Paramount+ anunció que PAW Patrol: The Movie se estrenaría en el servicio el 20 de agosto de 2021, el mismo día de su apertura en cines.67
Estos casos muestran cómo dos vías comercialmente significativas de primer acceso podían diseñarse para comenzar juntas en animación familiar.
Después de 2021, los cines se recuperan, pero no vuelve la antigua referencia
La evidencia más sólida contra una simple explicación de «anomalía pandémica» aparece después del periodo de emergencia.
Desde 2022 hasta el 25 de septiembre de 2026, 45 de 64 películas —70,3 %— son estreno inicial en cines. Es una recuperación considerable respecto de 2020–2021.
También está muy por debajo de la referencia anterior a 2020 de 91,7 %.
Las 19 películas restantes de 64 —29,7 %— se reparten entre estrenos iniciales en streaming por suscripción e híbridos simultáneos. Siete son estreno inicial en streaming por suscripción; doce son híbridos.
Eliminar las dos películas con marca COVID de este periodo posterior apenas cambia la imagen. Entre los 62 títulos restantes, 45 —72,6 %— son estreno inicial en cines, mientras 17 —27,4 %— implican streaming por suscripción como primera vía o como parte de un estreno simultáneo cine/streaming.
Esa es la señal más clara de cambio estructural en el censo R29. La mezcla extrema de distribución de 2020–2021 fue temporal. Un sistema de estreno más diversificado no lo fue. En diciembre de 2021, NBCUniversal ya exponía públicamente un modelo para 2022 en el que la mayoría de las películas del grupo Universal podían llegar a Peacock tan pronto como 45 días después del estreno en cines, señal de que el rediseño de ventanas se había convertido en parte de la planificación de distribución posterior a la emergencia.8
«La pandemia creó la ruptura más fuerte, pero los datos posteriores a 2021 no vuelven al antiguo nivel de estrenos en cines de más de 90 %.»
El estreno «híbrido» significa ahora principalmente cine + streaming por suscripción
La categoría híbrida es especialmente reveladora.
R29 utiliza una regla fija: dos vías comerciales válidas cuentan como simultáneas cuando comienzan dentro de siete días naturales en Estados Unidos.
En todo el conjunto de datos, 25 películas cumplen esa definición. Veintiuna de esas 25 —84,0 %— combinan acceso en cines y streaming por suscripción.
El patrón se hace aún más limpio después de 2021. Las 12 películas híbridas de 2022–2026 son cine + streaming por suscripción.
Esto es distinto de tratar el estreno híbrido como sinónimo de PVOD de la era pandémica. En la muestra posterior, la vía híbrida es principalmente una relación entre los cines y las plataformas de suscripción.
Eso apunta a un papel diferente del estreno cinematográfico en algunos casos. Una apertura en cines puede seguir importando sin funcionar como la única primera ventana. La exhibición cinematográfica y el acceso doméstico por suscripción pueden operar casi en paralelo.
La diversificación de vías no es principalmente un fenómeno de franquicia
La expansión de franquicias suele asociarse con distribución alternativa, especialmente al hablar de secuelas de estreno directo en vídeo o extensiones de plataforma. Los datos de R29 no permiten reducir el cambio general de las vías de estreno a una estrategia de franquicia.
Entre las 65 películas con vía resuelta que no son estreno inicial en cines, 46 —70,8 %— son títulos independientes y 19 —29,2 %— son títulos de franquicia.
La muestra principal total también está inclinada hacia películas independientes, por lo que estos recuentos brutos no deben interpretarse como una comparación causal de franquicias. Pero dejan claro un punto: el primer estreno no cinematográfico o híbrido no se limita a contenido de franquicia.
El cambio afecta a películas originales, importaciones, entradas de franquicia y animación respaldada por plataformas.
Lo que cambió y lo que no
La secuencia histórica de esta muestra no es una línea recta del cine al streaming.
Se parece más a cuatro fases superpuestas:
- Largo dominio del cine. Hasta 2019, más de nueve de cada diez películas de la muestra resuelta son estreno inicial en cines.
- Una alternativa de video doméstico físico. Más visible desde finales de los años 1990 hasta los 2000, con una mezcla de extensiones de franquicia y animación independiente importada.
- La llegada de la distribución digital como primera vía. La compra o alquiler digital aparece en 2017; los estrenos iniciales en streaming por suscripción aparecen en 2018.
- Un sistema mixto en los años 2020. La pandemia produce la mayor ruptura, pero los años posteriores a 2021 se estabilizan en un patrón donde el estreno en cines vuelve a ser la vía mayoritaria sin recuperar su anterior casi monopolio.
El resultado no es la desaparición de los cines. Es la desaparición de la suposición de que un gran largometraje familiar de animación tiene una única vía evidente para llegar primero al público estadounidense.
Lo que este estudio puede y no puede mostrar
R29 mide la primera vía significativa de estreno comercial general en Estados Unidos. No mide éxito de taquilla, audiencia total, rentabilidad, calidad de producción ni qué vía era estratégicamente «mejor».
Las proyecciones en festivales, mercados y para calificación de premios no cuentan automáticamente como estreno comercial. El digital transaccional y el streaming por suscripción permanecen separados. Una clasificación híbrida exige que las vías válidas comiencen dentro de siete días naturales.
La muestra principal contiene 375 largometrajes de animación. Una cohorte separada de 107 títulos con formato híbrido de producción se conserva como grupo limítrofe y no se mezcla con el denominador principal. Otras diecinueve filas iniciales son exclusiones documentadas a nivel de largometraje. Dos títulos de la muestra principal permanecen AMBIGUOUS porque la evidencia disponible no permitió establecer una primera vía comercial estadounidense fiable.
Los datos de 2026 son parciales hasta 25 de septiembre de 2026.
Lo más importante es que se trata de una muestra de investigación curada de TFFC, no de un censo de todos los largometrajes de animación estrenados en Estados Unidos. Los porcentajes describen esta muestra final de estudio y no deben presentarse como estimaciones de cuota de mercado de toda la industria de la animación.
Conclusión
La historia estadounidense del estreno de la animación familiar sigue siendo, ante todo, una historia de cines. En toda la muestra R29, 308 de 375 películas —82,1 %— son estreno inicial en cines.
Pero el promedio a largo plazo oculta el cambio más importante.
Hasta 2019, el estreno en cines representaba 255 de 278 películas —91,7 %. En el periodo posterior a la emergencia 2022–2026, representa 45 de 64 —70,3 %. Al retirar los casos con marca COVID, más de una cuarta parte de la muestra posterior llega al público primero mediante streaming por suscripción o mediante un modelo casi simultáneo de cine/streaming.
La evidencia, por tanto, no apunta ni a una toma total del streaming ni a una vuelta completa a la antigua ventana cinematográfica. Muestra un nuevo paisaje de distribución en el que los cines siguen siendo centrales, pero ya no ocupan la misma posición casi exclusiva al inicio de la vida comercial estadounidense de una película familiar de animación.
Actualización del 10 de octubre de 2026 — Primera vía de estreno
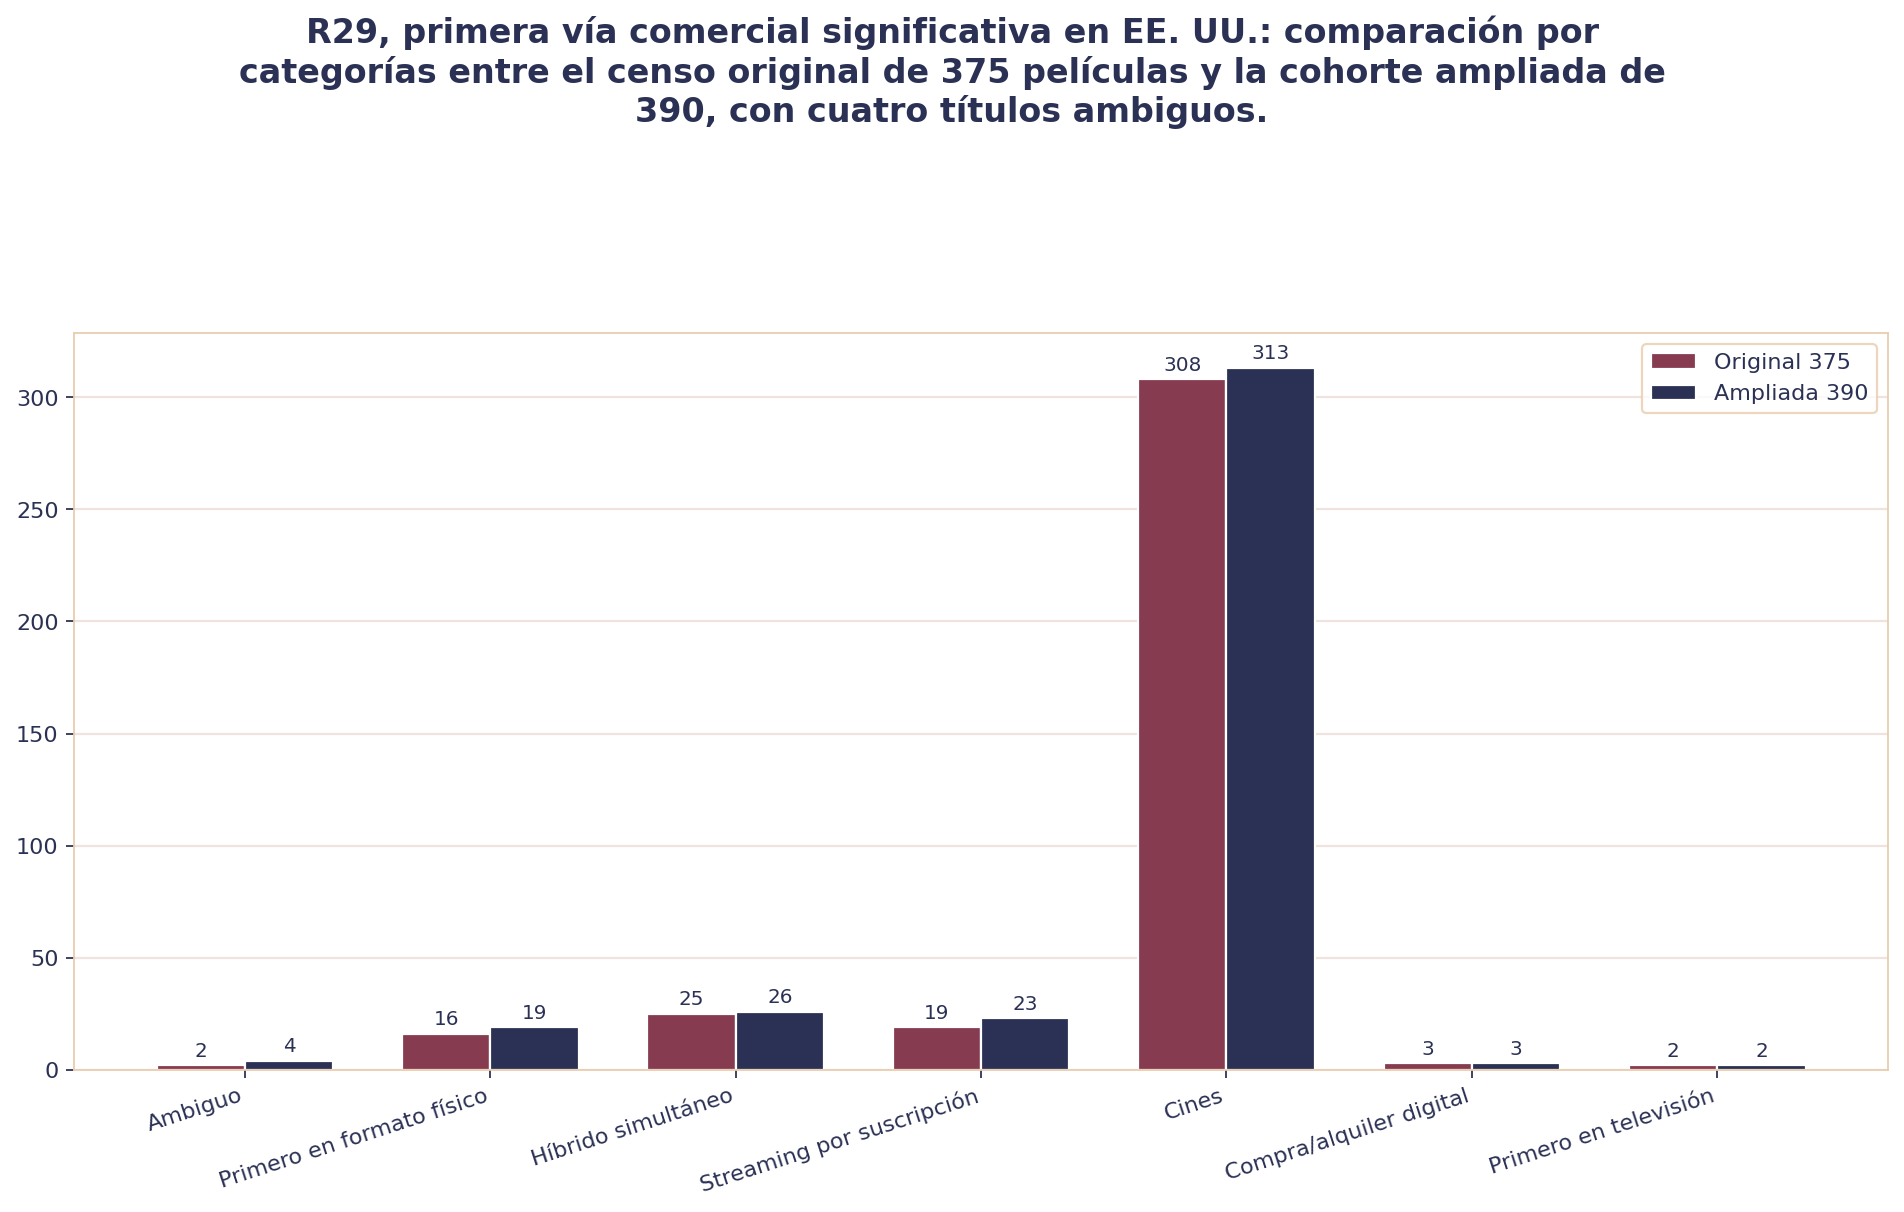
Las 375 películas de la R29 original pasan a 390 tras incorporar 15 largometrajes animados. Según la primera disponibilidad comercial relevante en Estados Unidos, el conjunto ampliado incluye 313 estrenos en salas (80,3 %), 26 vías simultáneas o híbridas (6,7 %), 23 primeros estrenos en streaming por suscripción (5,9 %), 19 primeros lanzamientos en formato físico (4,9 %), 3 estrenos digitales transaccionales (0,8 %), 2 primeros estrenos televisivos (0,5 %) y 4 casos ambiguos (1,0 %). Los dos nuevos casos ambiguos son Niko: Beyond the Northern Lights y Rudolph and Frosty’s Christmas in July. Se aplica la regla original de simultaneidad de siete días y el resultado describe el catálogo seleccionado por TFFC.
FAQ
¿Sustituyó el streaming al estreno en cines para la animación familiar?
No. En la muestra 2022–2026, 45/64 películas (70,3 %) siguen siendo estreno inicial en cines. El cambio es que el streaming y el estreno híbrido forman ahora una vía paralela importante: 19/64 (29,7 %) son estreno inicial en streaming por suscripción o híbridos simultáneos.
¿El cambio se debió únicamente a COVID-19?
No. COVID-19 produjo la alteración más fuerte, por eso el estudio marca esos casos por separado. Pero al retirar los títulos con marca COVID de 2022–2026, 17/62 películas (27,4 %) siguen utilizando streaming por suscripción como primera vía o como parte de un estreno simultáneo cine/streaming.
¿El estreno inicial en vídeo doméstico físico significa que una película era una secuela de estreno directo en vídeo?
No. Solo 6/16 títulos con estreno inicial en vídeo doméstico físico de la muestra principal son entradas de franquicia. Diez son películas independientes, incluidas importaciones cuyo primer estreno comercial significativo en Estados Unidos se produjo en video doméstico físico.
¿Buscas datos fiables para citar?
Cada estudio presenta los resultados principales, cuándo y cómo se obtuvieron y qué fuentes se consultaron. Así, lectores y periodistas pueden comprobar el contexto antes de utilizarlos.
Caja metodológica
- Películas analizadas
- 375 largometrajes de animación de la muestra principal que cumplen los criterios de la muestra final TFFC R29.
- Territorio
- Estados Unidos.
- Medida
- Primera vía significativa de estreno comercial general.
- Vías
- estreno en cines; estreno inicial en vídeo doméstico físico; estreno inicial en televisión; compra o alquiler digital; streaming por suscripción; estreno híbrido simultáneo; ambiguo.
- Regla híbrida
- las vías válidas comienzan dentro de siete días naturales.
- Regla de festivales
- los festivales, mercados o proyecciones para premios no cuentan por defecto como estreno comercial general.
- Tratamiento de la COVID
- marca de excepción separada para el análisis de sensibilidad.
- Grupo limítrofe
- 107 títulos con formato híbrido de producción conservados por separado.
- Sin resolver
- 2/375 títulos de la muestra principal permanecen ambiguos.
- Corte 2026
- 25 de septiembre de 2026.
Citar esta investigación
The Family Film Collection. «Cómo cambió la primera vía de estreno de la animación familiar.» TFFC Investigación y análisis, R29, 2026.
Recurso principal de investigación: censo a nivel de película de vías comerciales de estreno en Estados Unidos, muestra principal final de 375 películas.
Notas y fuentes
-
Censo TFFC R29 de la vía de estreno comercial a nivel de película, fecha de corte 2 de octubre de 2026. Muestra principal: 375 largometrajes de animación que cumplen los criterios; territorio principal: Estados Unidos; ventana estreno híbrido simultáneo: siete días naturales. El archivo de trabajo final de investigación y el CSV preparado para análisis son los principales recursos de referencia para todos los recuentos, porcentajes y clasificaciones de títulos de R29. ↩
-
Netflix, “Netflix has acquired Superprod, Bidibul Productions and Big Beach’s White Fang”, 21 de febrero de 2018. https://about.netflix.com/en/news/netflix-has-acquired-superprod-bidibul-productions-and-big-beachs-white-fang-directed-by-academy-award-winner-alexandre-espigares ↩
-
Motion Picture Association, 2020 THEME Report, 18 de marzo de 2021. https://www.motionpictures.org/research-docs/2020-theme-report/ ↩
-
The Walt Disney Company, “New Trailer Debuts for Disney and Pixar’s ‘Soul,’ Coming to Disney+ on December 25”, 14 de octubre de 2020. https://thewaltdisneycompany.com/news/new-trailer-debuts-for-disney-and-pixars-soul-coming-to-disney-on-december-25/ ↩
-
Comcast, Company Timeline, entrada de 2020 sobre Trolls World Tour y premium video on demand. https://corporate.comcast.com/press/timeline ↩
-
Comcast / Peacock, “The Boss Baby: Family Business Will Premiere on Peacock Day-and-Date With Theaters”, 24 de mayo de 2021. https://corporate.comcast.com/press/releases/dreamworks-animations-boss-baby-family-business-premiere-peacock ↩
-
Paramount Press Express, “It’s a ‘Pawsome’ Summer on Paramount+”, 15 de junio de 2021. https://www.paramountpressexpress.com/paramount-plus/releases/?view=57803 ↩
-
Comcast / Peacock, “Universal Filmed Entertainment Group Content Will Debut on Peacock as Early as 45 Days Following Theatrical Release”, 9 de diciembre de 2021. https://corporate.comcast.com/press/releases/peacock-universal-filmed-entertainment-group-debut-on-peacock-theatrical-release ↩